

ДАНЪК ВЪРХУ РАЗХОДИТЕ В НАТУРА ПО ЗКПО ЗА 2016 ГОДИНА
КАКВО СЕ СЛУЧИ ПРЕЗ 2016 ГОДИНА?
Въведе се нов данък при лично ползване на активи!
Отмени се данъка върху разходите, свързани с експлоатация на превозни средства, използвани за управленска дейност
ЗАКОН ЗА ДАНЪК ВЪРХУ ПЕЧАЛБАТА 1996 Г. (ОТМЕНЕН)
Чл.16 (2) Финансовият резултат преди данъчното преобразуване се увеличава със:
1…
6. разходите, несвързани с дейността, като разходи по поддържане и експлоатация на транспортни средства, сгради и други движими и недвижими имущества, включително и наетите, ползвани частично или напълно за лични потребности, за развлечения, неслужебни пътувания и за курорти на съдружниците, акционерите, персонала, управителите, контрольорите, членовете на съветите на директорите, на управителните и на надзорните съвети и на трети лица.
НОВИЯТ ДАНЪК
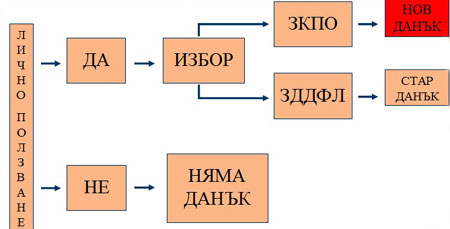
КАКВО ДА ИЗБЕРЕМ?
¢ Не може да изберем личното ползване на определени лица да се обложи по ЗКПО, а на другите по ЗДДФЛ:
Или избираме ЗКПО
Или избираме ЗДДФЛ
За тези, избрали ЗКПО – следва продължение, въвежда се новият данък!
КАКВО ПОДЛЕЖИ НА ОБЛАГАНЕ?
КАКВО СА РАЗХОДИ В НАТУРА?
¢ Част от счетоводните разходи
¢ Съответстващи на личното ползване
¢ На активи или персонал
¢ От определени лица
ЛИЧНО ПОЛЗВАНЕ НА КАКВО?
¢ Активи
собствени
наети
предоставени за ползване
Персонал
Активите и персоналът трябва да се използват както за дейността, така и за лично ползване
Новият данък не се прилага за:
- активи/персонал, които се използват само за лични нужди
- разходи, които не са свързани с актив/персонал
ЛИЧНО ПОЛЗВАНЕ ОТ КОГО?
¢ Работници и служители
¢ Лица, наети по договори за управление и контрол
¢ Съдружници, член-кооператори и акционери, притежаващи повече от 5% от капитала на АД-то, упражняващи личен труд в дружеството или кооперацията
Новият данък не се прилага при лично ползване от лица, извън горепосочените
ДАНЪЧНО ОБЛАГАНЕ ПРИ ЛИЧНО ПОЛЗВАНЕ ИЗВЪН ОБХВАТА НА НОВИЯ ДАНЪК
Зависи от конкретния случай:
¢ Облагане на доход на физическо лице; или
¢ Непризнаване на разход, несвързан с дейността, или
¢ Скрито разпределение на печалбата, или
¢ Друго данъчно третиране
КОИ РАЗХОДИ ВЛИЗАТ В РЕГУЛАЦИЯ?
Всички разходи, свързани с актива/персонала:
¢ Разходи, свързани с експлоатацията
¢ Разходи за амортизация
¢ Други разходи, свързани с актива/персонала
Разлика спрямо отменения данък при управленска дейност!
Представителните и социалните разходи са извън обхвата на разходите в натура!
РАЗХОДИ В НАТУРА - СПЕЦИФИКИ
¢ Амортизируеми активи – данъчни вместо счетоводни амортизации
¢ Разходи, които представляват доходи за трето лице
¢ Разходи, за които се дължи възнаграждение
¢ Капитализиране на разходи
ДАНЪЧНАТА ОСНОВА – ОБОБЩЕНИЕ:
¢ Амортизации – данъчни
¢ Разходи – текущи или отложени
¢ Разходи – капитализирани
¢ Разходи за труд – начислени, независимо дали платени
БАЗА ЗА ОПРЕДЕЛЯНЕ НА ЛИЧНОТО ПОЛЗВАНЕ
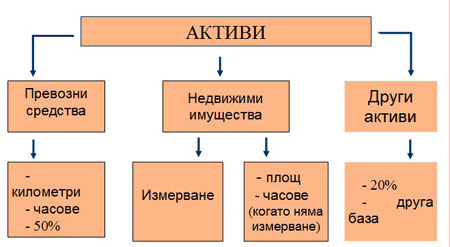
¢ Лицето само избира базата за разпределение
ПРИ ИЗБОР НА 50%
¢ Може да не се съставят пътни листа или други подобни документи
¢ Трябва да е издадена фактура (първичен счетоводен документ) - не е допустимо документиране само с фискална касова бележка
ДАНЪЧНА СТАВКА, ДЕКЛАРИРАНЕ И ВНАСЯНЕ
¢ Данъчна ставка – 10%
¢ Изборът за облагане на личното ползване по ЗКПО се декларира с ГДД по ЗКПО за предходната година
¢ Данъкът се декларира с ГДД по ЗКПО за съответната година
¢ Данъкът се внася до 31 март на следващата година
КАКВО ДА ПРАВИМ ПРЕЗ 2016
¢ Лицата, прилагали ЗДДФЛ за личното ползване до 27 септември 2016 г.
Имат право да изберат до края на 2016 г. да прилагат стария ред по ЗДДФЛ или новия данък по ЗКПО
Нямат право да поискат недължимо внесен данък по ЗДДФЛ за 2016 г.
Всички останали лица
- Имат право да изберат да приложат новия данък по ЗКПО за цялата 2016 г.
Изборът за 2016 г. се декларира в ГДД по ЗКПО за 2016 г.
УПРАВЛЕНСКА ДЕЙНОСТ ПРЕЗ 2016 Г.
Документална обоснованост на разходите, свързани с експлоатация на превозни средства, използвани за управленска дейност и извършени от 1 януари 2016 г. до 27 септември 2016 г. е налице и когато:
не е издаван пътен лист
разходите са документирани само с фискална касова бележка
След този период - пътни листа (други подобни документи) и фактура (първичен счетоводен документ)
УПРАВЛЕНСКА ДЕЙНОСТ И ЛИЧНО ПОЛЗВАНЕ ПРЕЗ 2016 Г.
През 2016 г. задължително се прилага 50% база на разпределяне на разходите в натура, свързани с превозно средство, когато:
от 1 януари 2016 г. до 27 септември 2016 г. превозното средство е използвано едновременно за управленска дейност и лично ползване, и
разходите, свързани с управленската дейност са документирани само с фискална касова бележка и/или не е издаван пътен лист.